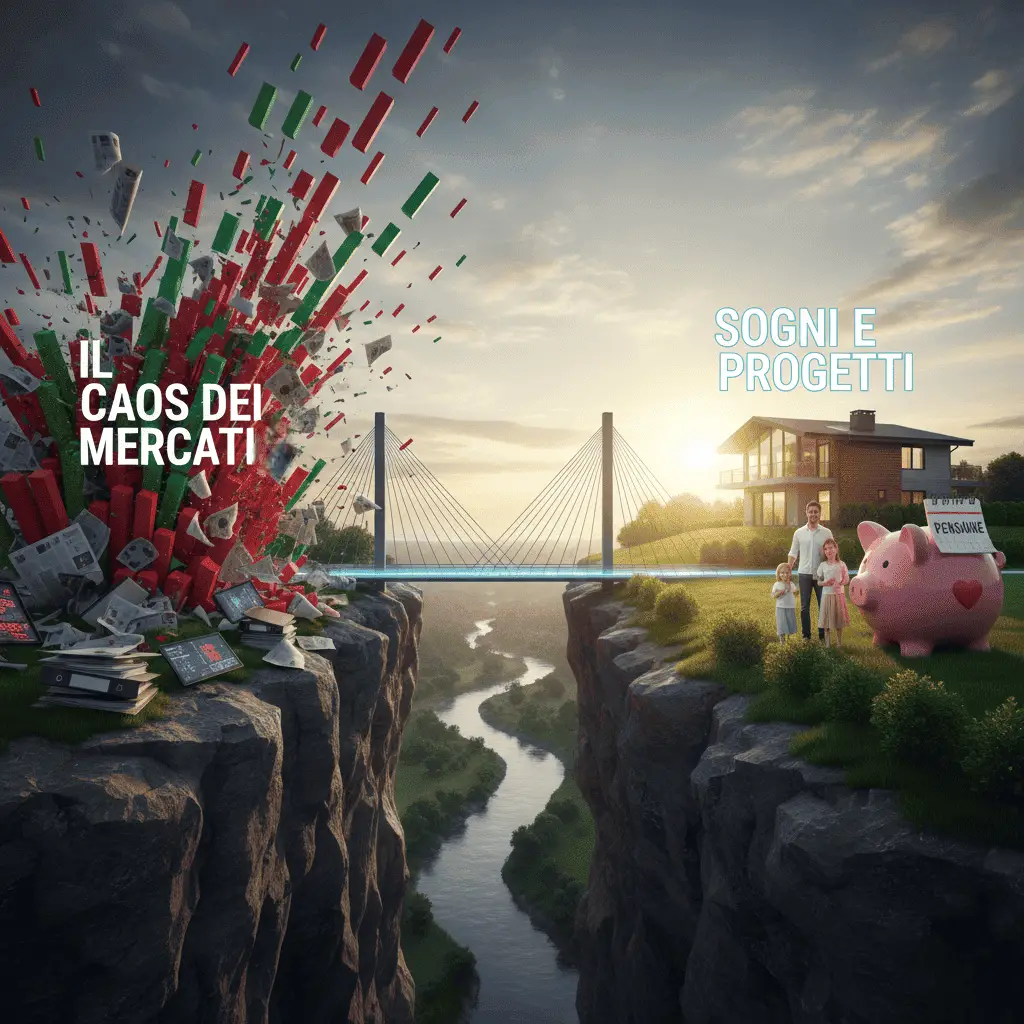
Molti investitori percepiscono il mondo della finanza come un insieme disordinato di opportunità e minacce. Da una parte ci sono i propri sogni e le necessità concrete (l’acquisto di una casa, la serenità della pensione, il futuro dei figli), dall’altra un universo complesso fatto di prodotti finanziari, sigle incomprensibili e grafici che oscillano quotidianamente. Spesso, ciò che manca è il ponte solido che collega queste due sponde: un processo di investimento strutturato e replicabile.
L’errore più comune, e certamente il più insidioso, è tentare di costruire un portafoglio partendo dai ‘mattoni’ (i singoli prodotti) senza aver prima disegnato la planimetria (la strategia) o calcolato i carichi che la struttura dovrà reggere (l’asset allocation). Sarebbe come scegliere un farmaco solo per il colore della confezione, ignorando la diagnosi medica. Poiché questi due pilastri sono fondamentali, abbiamo approfondito come definire una strategia efficace qui e come impostare una corretta asset allocation a questo link.
Per investire con successo e dormire sonni tranquilli, non serve fortuna o intuito. Serve un metodo rigoroso che si sviluppa in due fasi consequenziali e imprescindibili, dove nulla è lasciato al caso.
Fase 1: La Mappa (Il “Perché” e il “Cosa”)
Tutto inizia con la definizione della rotta. Non è possibile, né saggio, selezionare uno strumento finanziario se non si ha prima cristallizzato a cosa dovrà servire quel denaro e, soprattutto, quando dovrà essere utilizzato.
In questa prima fase, l’attenzione è focalizzata interamente sull’investitore, non sui mercati finanziari. È il momento dell’introspezione finanziaria, in cui si analizza la situazione patrimoniale attuale e si traducono i desideri vaghi in obiettivi misurabili. Senza questa chiarezza iniziale, ogni decisione successiva rischia di essere basata sull’emotività del momento o sulle notizie di telegiornale.
Una pianificazione strategica completa non si limita a dire “voglio guadagnare”, ma definisce con precisione i perimetri entro cui muoversi:
- L’Orizzonte Temporale Reale: Distinguere chiaramente quali somme servono a breve termine (liquidità, imprevisti), quali a medio termine (progetti a 3-5 anni) e quali a lungo termine (pensione, successione).
- La Capacità di Rischio Oggettiva e Soggettiva: Capire quanto il patrimonio può permettersi di perdere tecnicamente senza compromettere il tenore di vita, e quanto l’investitore è disposto a sopportare psicologicamente.
- Le Esigenze di Flusso: Stabilire se il capitale deve generare una rendita periodica subito o se l’obiettivo è la massima accumulazione nel tempo.
- I Vincoli Personali: Considerare aspetti fiscali, familiari o etici che influenzano le scelte.
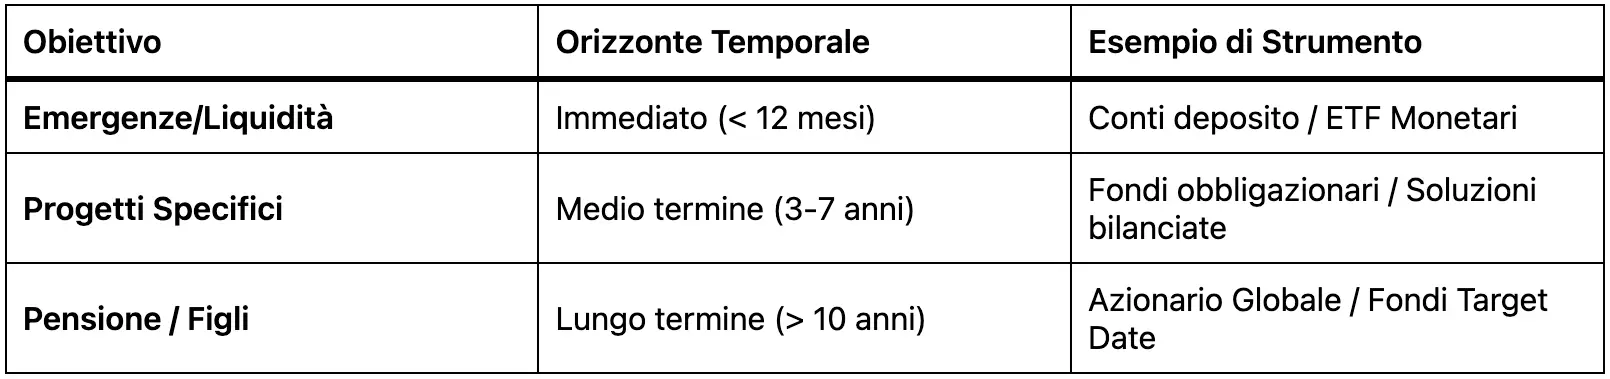
Capire che investire con una strategia personalizzata è l’unico modo per evitare di navigare a vista è il primo passo per proteggere il proprio capitale dall’inflazione e dalle scelte impulsive. Solo una volta che la “Mappa” è disegnata e validata, possiamo passare alla fase tecnica.
Fase 2: L’Architettura (Il “Come”)
Una volta definiti gli obiettivi, il processo di investimento si sposta sulla costruzione tecnica. Se la strategia ci dice dove vogliamo andare, l’architettura del portafoglio ci dice con quale mezzo ci arriveremo nel modo più efficiente e sicuro possibile.
Qui entra in gioco la matematica finanziaria. Non si tratta di cercare l’azione che renderà di più la prossima settimana (un esercizio futile e rischioso), ma di costruire una combinazione di strumenti che, lavorando insieme, offrano il miglior rapporto rischio/rendimento per il tuo specifico orizzonte temporale.
Questa fase strutturale prende il nome di Asset Allocation. È il motore immobile del rendimento e, come dimostrano decenni di studi accademici, determina oltre l’80% del risultato finale, molto più della selezione dei singoli titoli (stock picking) o del momento in cui si entra nel mercato (market timing).
Un’architettura di portafoglio moderna ed efficace non si accontenta di una diversificazione superficiale, ma lavora su livelli profondi:
- Diversificazione Geografica: Non limitarsi all’Italia o all’Europa, ma catturare la crescita globale includendo Stati Uniti, Asia e Mercati Emergenti per non legare il proprio destino a una sola economia.
- Decorrelazione degli Asset: Inserire strumenti che si comportano in modo diverso (es. quando le azioni scendono, le obbligazioni di alta qualità o l’oro dovrebbero tendenzialmente salire o tenere), ammortizzando gli scossoni.
- Esposizione Valutaria: Gestire in modo intelligente il rapporto tra Euro e altre valute forti come il Dollaro, per proteggere il potere d’acquisto globale.
- Efficienza dei Costi: Selezionare gli strumenti che permettono di attuare l’asset allocation col minor costo possibile, poiché i costi sono l’unica certezza che erode il rendimento composto.
Comprendere a fondo come costruire una corretta asset allocation significa smettere di scommettere sul prodotto vincente e iniziare a gestire il rischio in modo scientifico, seguendo le linee guida della Consob sull’investimento consapevole.
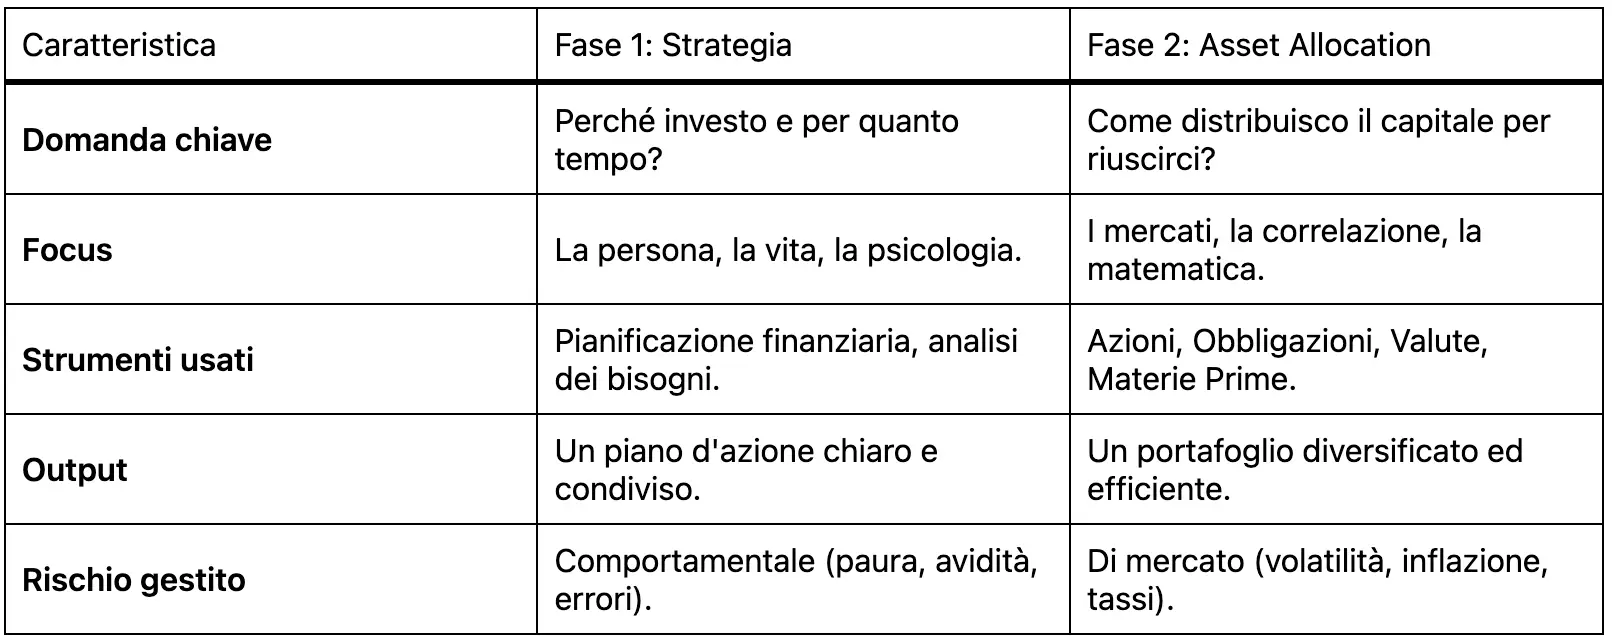
Strategia vs Asset Allocation: Le Differenze nel Processo
Per visualizzare meglio come queste due anime debbano convivere nel tuo portafoglio, ecco una sintesi delle loro funzioni specifiche all’interno del processo di investimento:
Il pericolo di scindere le due fasi
Il vero valore aggiunto della consulenza finanziaria evoluta nasce dall’unione indissolubile di questi due mondi. Purtroppo, molti risparmiatori tendono a scinderli, ottenendo risultati deludenti.
Un investitore che ha una buona strategia (sa cosa vuole) ma sbaglia l’asset allocation (usa strumenti inefficienti o costosi), rischia di non raggiungere i propri obiettivi perché il portafoglio è zavorrato. Al contrario, un investitore con un’ottima asset allocation tecnica ma privo di strategia chiara, rischia di liquidare tutto al primo crollo di mercato: non avendo ancorato le sue scelte ai suoi obiettivi di vita, sentirà solo il dolore della perdita momentanea senza vedere la prospettiva finale.
Il processo di investimento non è un evento singolo, ma un ciclo continuo di pianificazione, costruzione, monitoraggio e ribilanciamento. Passare dalla teoria alla pratica richiede competenza per evitare le trappole mentali nella prima fase e gli errori tecnici nella seconda.
Se vuoi trasformare i tuoi risparmi in un patrimonio che lavora per i tuoi obiettivi reali, devi agire simultaneamente su entrambi i fronti.
Vuoi verificare se il tuo attuale processo di investimento è solido? Richiedi un’analisi completa: valuteremo insieme se la tua strategia è chiara e se la tua asset allocation è costruita per sostenerla.