
Investire con una strategia è diventato un tema centrale per tante famiglie italiane.
Risparmiatori, professionisti e imprenditori hanno capito che lasciare i soldi fermi sul conto non è più un’opzione, soprattutto in un contesto in cui inflazione, volatilità e decisioni politiche possono erodere il potere d’acquisto molto più in fretta di un tempo.
Eppure, anche con questa nuova consapevolezza, la maggior parte degli italiani continua a commettere lo stesso identico errore: investire senza una strategia.
Non è mancanza di intelligenza o irresponsabilità: spesso significa seguire un percorso “naturale”, fatto di prodotti accumulati negli anni, suggerimenti di amici, consigli della banca o decisioni prese d’istinto.
Il risultato, quasi sempre, è un portafoglio frammentato, poco coerente e poco utile nel sostenere i veri obiettivi della persona.
Il fraintendimento più comune: credere che conti solo il prodotto
È una convinzione diffusa: “se trovo il fondo giusto, sarò a posto”.
Molti risparmiatori sono convinti che la scelta degli strumenti finanziari sia al centro del processo. In realtà, è solo l’ultimo passaggio.
I prodotti – fondi, ETF, obbligazioni, azioni, polizze – funzionano soltanto se inseriti in un percorso chiaro, in una logica, in una struttura. Inserire anche un ottimo prodotto in un portafoglio caotico equivale a posare una pietra perfetta su un terreno instabile: non porta a nulla di davvero solido.
La verità è che senza una strategia personalizzata qualunque scelta diventa casuale. E il caso, negli investimenti, non è mai un buon alleato.
Come investono davvero gli italiani: una fotografia realistica
Guardando migliaia di portafogli nel tempo, emergono pattern comuni.
Non sono segnali di inesperienza, ma di mancanza di guida:
- portafogli composti in gran parte da strumenti vecchi e mai aggiornati;
- concentrazione eccessiva su un’unica area geografica, spesso l’Europa o l’Italia;
- poca o nessuna diversificazione valutaria;
- strumenti costosi acquistati anni fa, ancora mantenuti senza valutarne l’efficacia;
- investimenti non collegati tra loro, nati da momenti diversi e senza un filo conduttore.
A questo si aggiunge un fattore emotivo potente: la tendenza a comprare quando tutto sale e vendere quando tutto scende. Un comportamento umano, comprensibile, ma devastante per il rendimento di lungo periodo.
Perché serve un approccio diverso
UUna strategia vera non nasce scegliendo un prodotto: nasce definendo una direzione.
E quella direzione è personale, perché ogni investitore ha la sua storia, il suo rapporto con il rischio, le sue esigenze e i suoi progetti.
Senza una mappa chiara, ogni percorso diventa più incerto.
Una strategia, invece, ti permette di:
- costruire un portafoglio equilibrato, coerente e adattabile nel tempo;
- ridurre i rischi inutili e sfruttare solo quelli che servono davvero a crescere;
- evitare gli errori emotivi che rischiano di cancellare anni di risultati;
- gestire il patrimonio con lucidità, anche nei momenti più delicati.
Questo è il vero valore che fa la differenza, ben più del singolo prodotto.
I tre pilastri di una strategia finanziaria efficace
Una strategia solida nasce da un processo chiaro. Non ci sono scorciatoie!
1. Analisi del punto di partenza: capire cosa hai davvero
Prima di costruire qualsiasi cosa, bisogna guardare con trasparenza ciò che già c’è.
Capita spesso che, durante un’analisi oggettiva, molti risparmiatori scoprano che:
- i costi reali degli strumenti sono più alti del previsto;
- il rischio del portafoglio non è allineato con la loro tolleranza;
- il rendimento atteso non ha nulla a che vedere con gli obiettivi;
- la diversificazione è solo apparente, non reale.
Questa fase è spesso illuminante: permette di vedere i propri investimenti con occhi nuovi, senza condizionamenti.
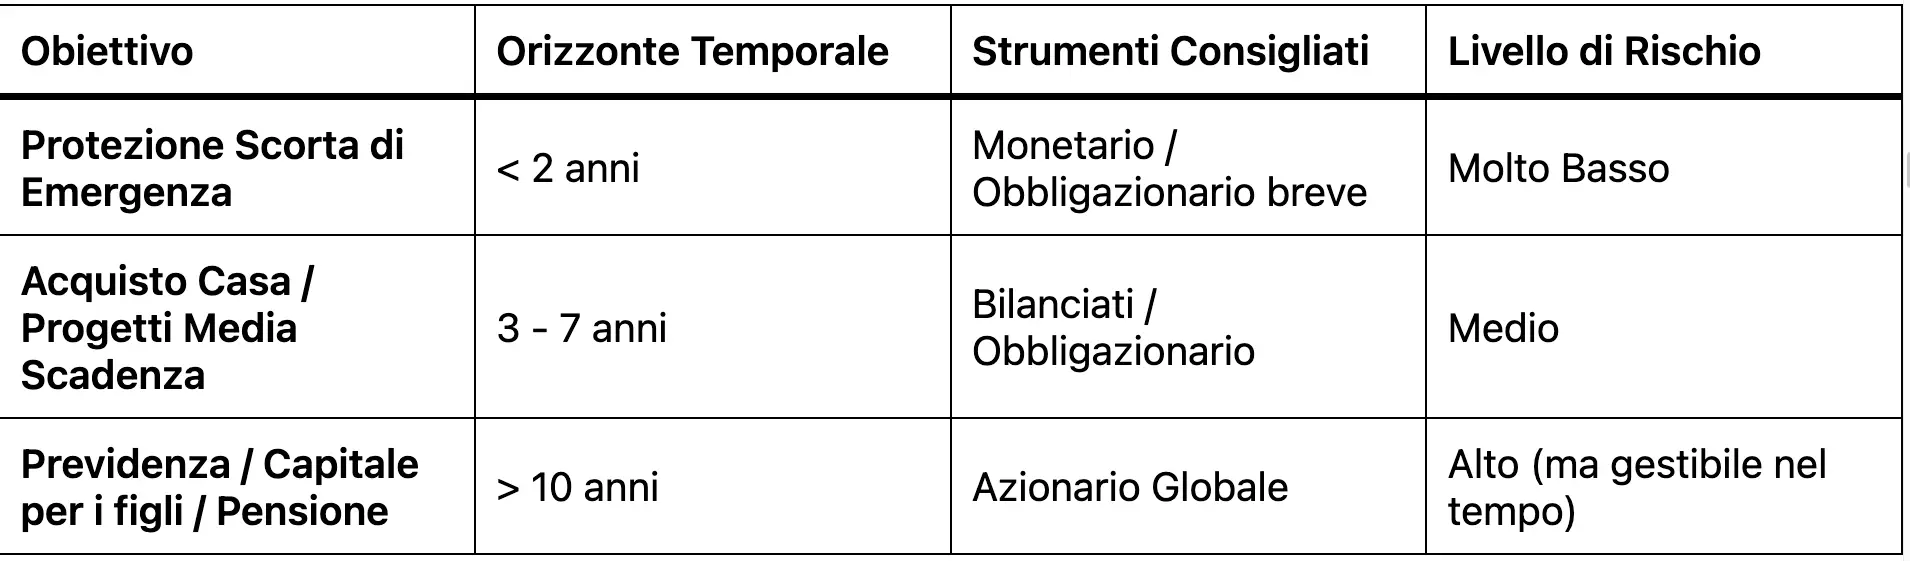
2. Definizione degli obiettivi: la parte più sottovalutata
Gli obiettivi non sono un dettaglio.
Sono la bussola che orienta ogni scelta successiva.
Un investimento pensato per un progetto a 3 anni non può essere gestito come uno dedicato alla pensione: cambia l’architettura, cambia il rischio, cambia la logica temporale.
Una definizione precisa degli obiettivi permette di tracciare la strada, evitando decisioni impulsive o casuali.
3. Costruzione del portafoglio: logica, equilibrio e aggiornamento
Solo ora arrivano i prodotti.
Ma non perché “sono di moda”: vengono scelti perché rispettano una struttura, un modello, una strategia.
Un portafoglio moderno dev’essere:
- diversificato a livello globale;
- coerente con i veri obiettivi della persona;
- pronto a essere rivisto, riequilibrato e aggiornato nel tempo.
Non è un gesto isolato: è un percorso dinamico.
Perché oggi serve più che mai una vera strategia
Viviamo in un periodo complesso: i tassi cambiano di continuo, i cicli economici sono incerti, arrivano nuove tecnologie, le tensioni geopolitiche aumentano e i mercati reagiscono a una velocità mai vista prima.
In un contesto così, investire senza una strategia è come mettersi in mare senza bussola.
Il rischio è lasciarsi guidare dall’emotività, correre dietro al titolo del momento, farsi influenzare da notizie rumorose ma poco utili.
Una strategia, invece, aiuta a restare lucidi, stabili e coerenti.
A evitare errori prevedibili.
E soprattutto a proteggere ciò che conta davvero: il patrimonio e gli obiettivi personali.
Investire senza una strategia non è solo inefficiente: è rischioso.
È come costruire una casa iniziando dal tetto.
I prodotti finanziari sono strumenti, non la soluzione.
La soluzione è un percorso fatto di consapevolezza, obiettivi chiari e scelte logiche.
Una buona strategia non promette guadagni immediati, ma costruisce basi solide.
E nel tempo, è proprio questo che fa la differenza tra un investitore che improvvisa e uno che riesce davvero a far crescere il proprio patrimonio.
Vuoi costruire una strategia personalizzata?
Richiedi un’analisi gratuita del tuo portafoglio: scoprirai rischi nascosti, costi reali e come migliorare la tua strategia attuale.