Perché il 2026 sarà un anno chiave per l’obbligazionario? Dopo anni di volatilità estrema e rialzi dei tassi, ci stiamo muovendo verso un contesto più selettivo. Non siamo più nella fase in cui “tutto sale” o “tutto scende” in blocco; siamo entrati in una fase di normalizzazione dove il reddito fisso torna ad essere un pilastro fondamentale per la stabilità dei portafogli.
Per chi desidera investire in un portafoglio obbligazionario nel 2026, la parola d’ordine è consapevolezza. Non basta più inseguire il rendimento nominale più alto; è necessario costruire una strategia che integri diversi strumenti. In questo articolo, analizzeremo come bilanciare i tre asset chiave per il risparmiatore italiano — BTP, obbligazioni corporate ed ETF — per navigare il mercato con sicurezza.
Per approfondire la mia filosofia di investimento, ti invito a visitare la mia Homepage.
Il contesto macroeconomico nel 2026: cosa aspettarsi dalle obbligazioni
Per capire come orientarci nei prossimi anni, è utile partire dal quadro obbligazionario che si sta delineando. Dopo aver dominato la scena dei mercati nel periodo più recente, l’inflazione sembra oggi rientrata o quantomeno stabilizzata. Questo ha consentito alle banche centrali di assumere un approccio più misurato, abbandonando gradualmente le politiche monetarie più aggressive e andando a ridurre i tassi di interesse.
Tuttavia, “tassi stabili” non significa tassi a zero. È probabile che vivremo in un ambiente di tassi di interesse strutturalmente più alti rispetto al decennio pre-2022. Questo ha un impatto diretto su:
- Rendimenti: Finalmente interessanti anche su emittenti sicuri.
- Duration: La sensibilità ai tassi rimane un fattore di rischio, ma anche un’opportunità di apprezzamento in conto capitale se i tassi dovessero scendere marginalmente.
- Rischio credito: Con tassi più alti le aziende molto indebitate potrebbero soffrire.
In questo scenario, la capacità di fare bond picking diventa cruciale. Come sottolineano spesso le analisi della Banca Centrale Europea, la politica monetaria continuerà a guidare le dinamiche di mercato, rendendo rischioso l’approccio del “comprare tutto indistintamente”.
Il ruolo delle obbligazioni in un portafoglio nel 2026
Qual è la funzione del portafoglio obbligazionario oggi? Nel 2026, le obbligazioni non servono solo a parcheggiare liquidità, ma assolvono a tre compiti precisi:
- Stabilità: Ridurre la volatilità complessiva del portafoglio.
- Flussi cedolari: Generare una rendita periodica prevedibile.
- Diversificazione: Decorrelare il rischio rispetto all’azionario.
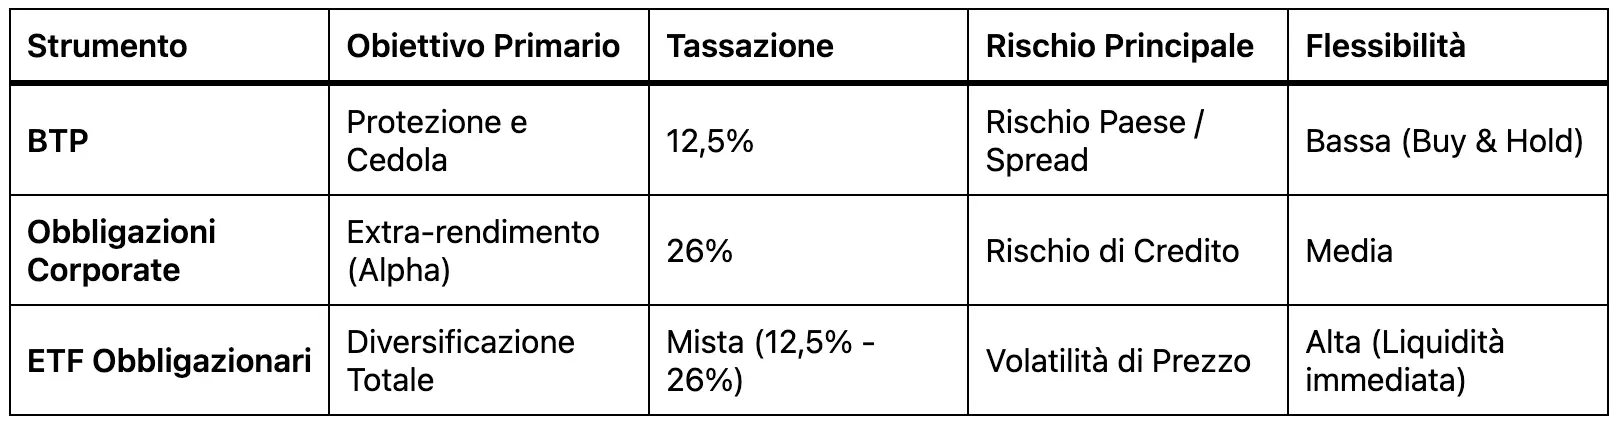
È fondamentale comprendere la differenza tra acquistare obbligazioni singole (che garantiscono il rimborso a scadenza, salvo default) e fondi o ETF (che non hanno scadenza e mantengono una duration costante). La scelta dipende dal profilo dell’investitore: un profilo prudente privilegerà i titoli di stato a breve scadenza, mentre un investitore dinamico cercherà rendimento obbligazioni a più lunga scadenza, nel mondo corporate.
BTP nel 2026: opportunità e rischi
Perché i BTP restano centrali per l’investitore italiano
Il BTP rimane lo zoccolo duro per l’investitore italiano. La familiarità con lo strumento e la semplicità di acquisto sono vantaggi innegabili. Inoltre, il fattore fiscale è determinante: la tassazione agevolata al 12,5% contro il 26% di altri strumenti rende il rendimento del BTP molto competitivo. Se vuoi approfondire maggiormente il funzionamento dei titoli di stato italiani ne ho parlato in questo articolo: BTP italiani: come integrarli in un portafoglio diversificato
Attenzione a duration e rischio Paese
Non vanno però trascurati i rischi. Anche se il rischio spread, nel tempo, si è spesso rivelato gestibile, i titoli con scadenze più lunghe possono subire oscillazioni di prezzo anche significative, soprattutto in fasi di mercato turbolente.
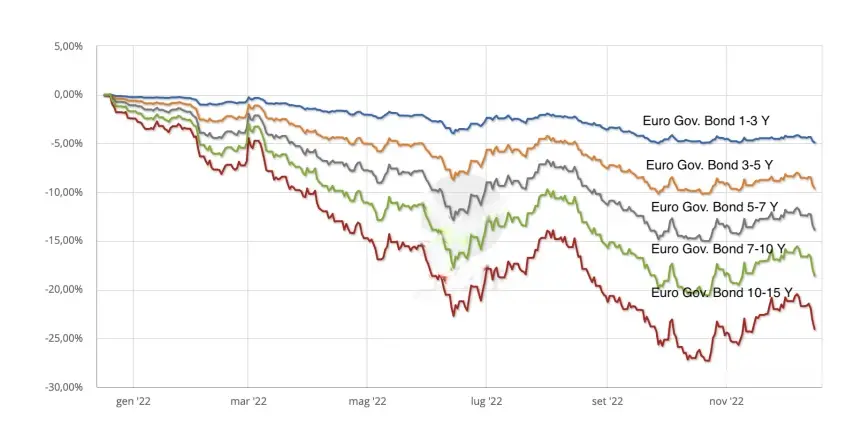
In particolare, è fondamentale monitorare con estrema attenzione il rischio duration: come abbiamo imparato dalla crisi obbligazionaria del 2022 — la peggiore degli ultimi decenni — scadenze molto lunghe possono portare a perdite in conto capitale a doppia cifra in caso di rapido rialzo dei tassi. Osservando il grafico sottostante, è evidente come i titoli a a lunga scadenza abbiano sofferto drasticamente rispetto alle scadenze brevi, confermando che la scelta della ‘scadenza giusta’ è oggi più importante della scelta del rendimento nominale.
In un’ottica 2026, i BTP possono avere senso in portafoglio se inseriti con l’idea di portarli a scadenza, quindi con un approccio buy and hold. È però fondamentale evitare un’eccessiva concentrazione sull’Italia, mantenendo una corretta diversificazione geografica.
Obbligazioni corporate: come selezionarle nel 2026
Investment grade vs high yield
Le obbligazioni corporate continuano a offrire un rendimento superiore rispetto ai titoli di Stato, ma nel 2026 la differenza tra Investment Grade ed High Yield non sarà particolarmente rilevante. Con tassi di rifinanziamento che non sono più prossimi allo zero, la qualità dell’emittente torna centrale e il rating assume un ruolo determinante.
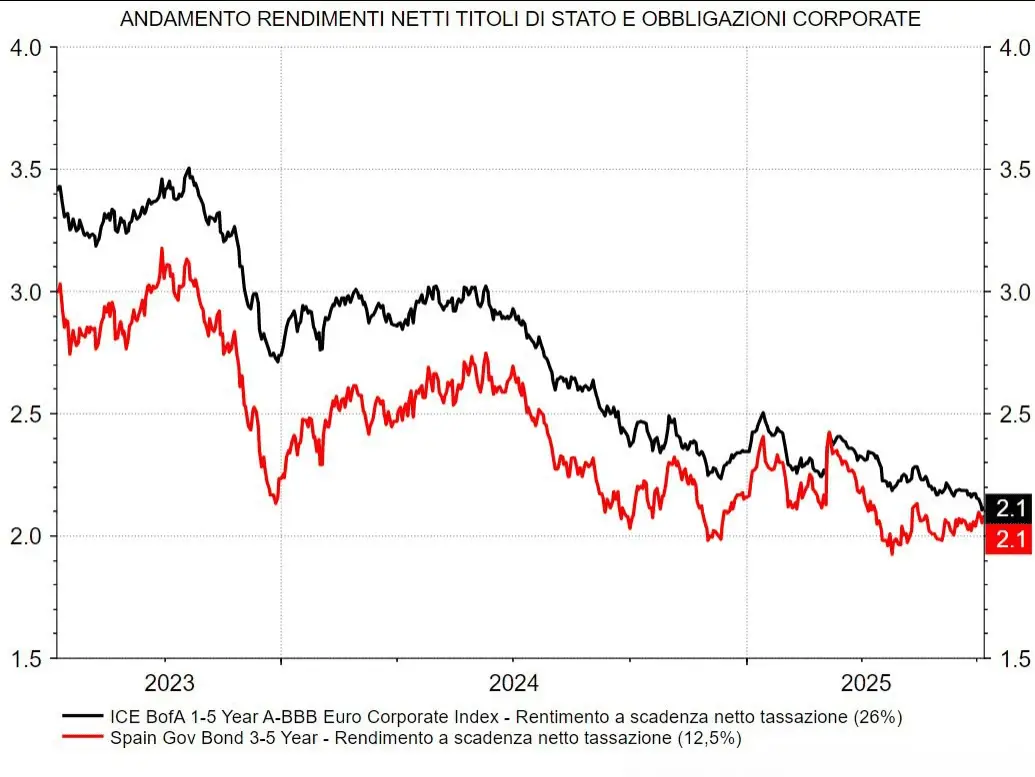
Come si può osservare dalla tabella qui sopra, gli spread creditizi sono oggi su livelli molto compressi: il premio al rischio offerto dall’High Yield rispetto all’Investment Grade è quindi limitato e, in molti casi, non giustifica l’assunzione di un rischio significativamente maggiore. In questo contesto, può essere più sensato accettare un rendimento leggermente inferiore, puntando su emittenti Investment Grade solidi.
Settori da privilegiare e da evitare
Non tutti i settori reagiscono allo stesso modo. Settori come i finanziari (banche solide) e le utility tendono a offrire buoni flussi di cassa. Al contrario, settori altamente ciclici o aziende con troppo debito potrebbero faticare a rifinanziarsi a tassi sostenibili.
Singoli titoli o strumenti diversificati?
Acquistare singoli bond corporate richiede capitali elevati (spesso i tagli minimi sono da 100k) e grandi competenze di analisi. Per la maggior parte degli investitori, l’accesso a questo mercato è più sicuro ed efficiente tramite strumenti diversificati.
ETF obbligazionari: flessibilità e diversificazione
Perché usare ETF obbligazionari nel 2026
Gli ETF obbligazionari sono strumenti essenziali per chi cerca diversificazione immediata a costi contenuti. Permettono di esporsi a centinaia di emittenti con un solo acquisto, garantendo liquidità immediata, cosa non sempre vera per i singoli bond corporate.
Tipologie di ETF obbligazionari
Tra i migliori ETF obbligazionari 2026 possiamo considerare:
- Governativi Euro: Per la parte difensiva.
- Corporate IG: Per diversificare
- Corporate HY: Per spingere sul rendimento.
- Inflation Linked: Per proteggersi da eventuali ritorni di fiamma dell’inflazione.
- Aggregate: Un mix bilanciato globale.
Errori comuni da evitare
Un errore molto comune è trattare l’ETF come se fosse un’obbligazione singola. In realtà l’ETF non ha una scadenza e non garantisce il rimborso del capitale a una data prestabilita. Proprio per questo è importante tenere sotto controllo la duration del fondo e verificare che sia davvero allineata con il proprio orizzonte temporale e con gli obiettivi dell’investimento.
Esempio di portafoglio obbligazionario 2026
Come mettere insieme questi pezzi? Ecco un esempio di portafoglio obbligazionario bilanciato, pensato per un investitore che cerca rendimento ma vuole controllare il rischio.
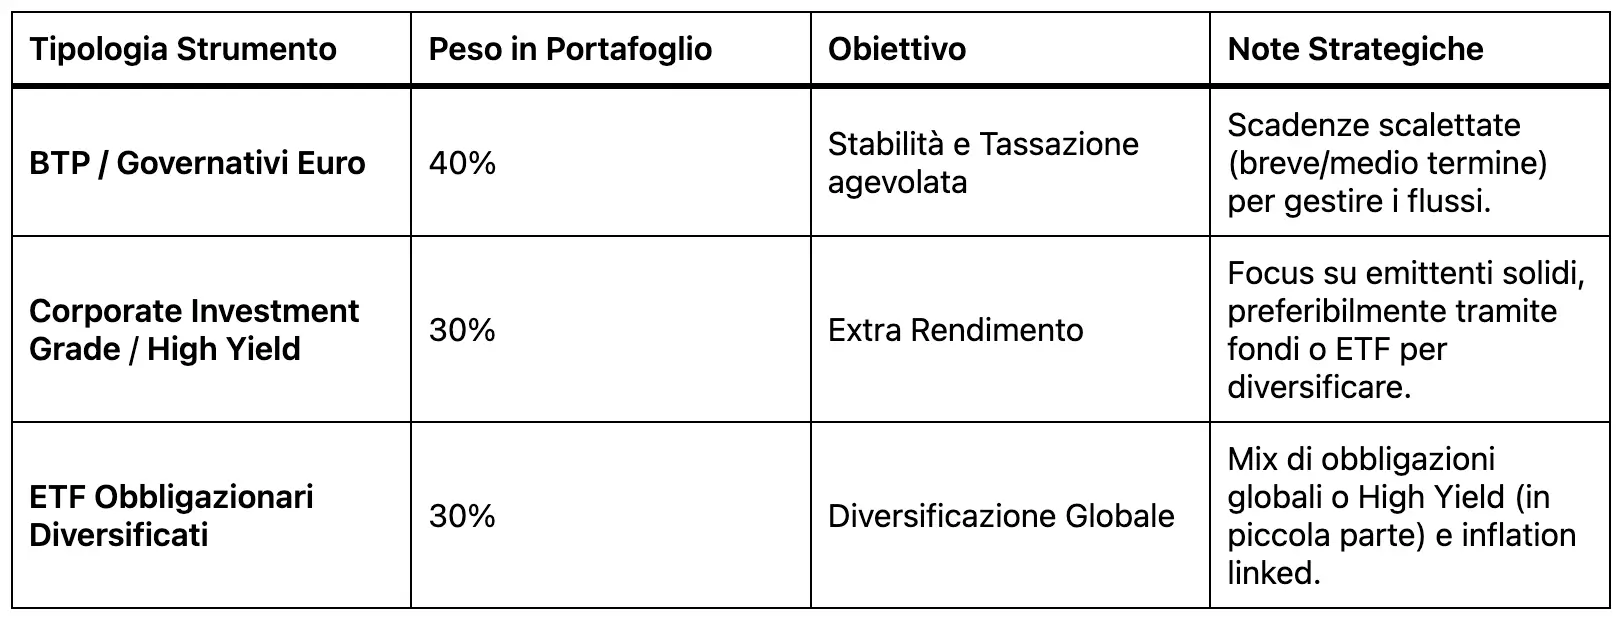
Questa allocazione è solo un esempio e va adattata. La logica è quella di avere una base solida (BTP) arricchita da rendimento corporate e dalla flessibilità degli ETF. Il monitoraggio nel tempo è essenziale per ribilanciare i pesi se i mercati si muovono.
Nel 2026 l’obbligazionario rimane protagonista, ma richiede un approccio professionale. Nessuno strumento è “migliore” in assoluto: i BTP offrono vantaggi fiscali, le corporate offrono rendimento, gli ETF offrono diversificazione.
Il segreto sta nell’equilibrio tra rendimento atteso, rischio tollerato e i tuoi obiettivi personali di vita. Costruire il portafoglio obbligazionario giusto richiede metodo e coerenza, evitando le mode del momento.
Se vuoi analizzare la tua situazione attuale o costruire un portafoglio su misura per il 2026, contattami per una consulenza dedicata.