Hai mai notato che molti professionisti e imprenditori sanno benissimo come guadagnare soldi, ma poi quando si tratta di gestione del patrimonio, improvvisamente entrano in confusione?
È una situazione che vedo spesso nel mio lavoro. Un imprenditore che fattura 300mila euro l’anno, un medico con un portafoglio da 400mila, una famiglia che ha costruito un patrimonio attraverso immobili e risparmi: tutti con un denominatore comune – non hanno mai avuto una strategia coerente di gestione del patrimonio.
La differenza tra avere soldi e proteggerli è enorme. E costa caro quando non la conosci.
Cosa significa davvero gestione del patrimonio?
Spesso quando la gente sente “gestione del patrimonio”, pensa a qualcosa di complicato, riservato ai super-ricchi o ai VIP delle banche private. In realtà è molto più semplice.
Gestione del patrimonio significa avere un piano coerente per tre cose:
- Proteggere quello che hai accumulato (dalle tasse, dai rischi, dall’inflazione)
- Ottimizzare come è allocato (ridurre i costi, migliorare la diversificazione)
- Pianificare il futuro (eredità, pensione, obiettivi di vita)
Non è glamour. È artigianato finanziario.
La cosa strana? Molti consulenti bancari ancora non lo capiscono. Ti vendono prodotti isolati – “le obbligazioni adesso vanno bene”, “gli ETF sono la soluzione”, “i fondi attivi battono il mercato” – senza mai chiederti: “Ma dove vuoi stare tra 10 anni? Cosa ti preoccupa davvero? Come tutto questo si incastra?”
Il problema: stai veramente proteggendo il tuo patrimonio?
Lasciami fare tre domande dirette:
Domanda 1: Conosci il costo totale di quello che possiedi?
Non parlo del prezzo d’acquisto. Parlo dei costi dei tuoi fondi, delle commissioni nascoste, delle spese di gestione. Ho analizzato migliaia di portafogli e la media? 2-3% di costi annui invisibili.
Se hai 200mila euro investiti, quel 2,5% significa 5.000 euro all’anno che scompaiono senza farti nulla. Per 10 anni: 50mila euro.
Domanda 2: Il tuo portafoglio è davvero diversificato?
Diversificazione non significa avere 10 fondi diversi della stessa banca. Significa avere esposizioni strategiche a:
- Azioni (Italia, Europa, mercati emergenti)
- Obbligazioni (breve-medio-lungo termine)
- Alternatives (oro, real estate, infrastrutture)
- Liquidità (pronta disponibilità per opportunità o emergenze)
La maggior parte dei portafogli che vedo sono sbilanciati verso obbligazioni domestiche a basso rendimento. Protezione, ok. Ma a quale prezzo?
Domanda 3: Stai pagando le tasse che devi pagare, o più di quanto devi?
Questo è delicato, ma cruciale. Le minusvalenze e la strategia dello zainetto fiscale sono strumenti legittimi che il 90% degli italiani non usa.
Non parlo di evasione. Parlo di ottimizzazione fiscale legale che fa la differenza tra pagare il 26% su tutto e pagare il 26% solo su quello che davvero guadagni.
Come gestire il patrimonio in modo intelligente
Ecco il framework che uso con i miei clienti.
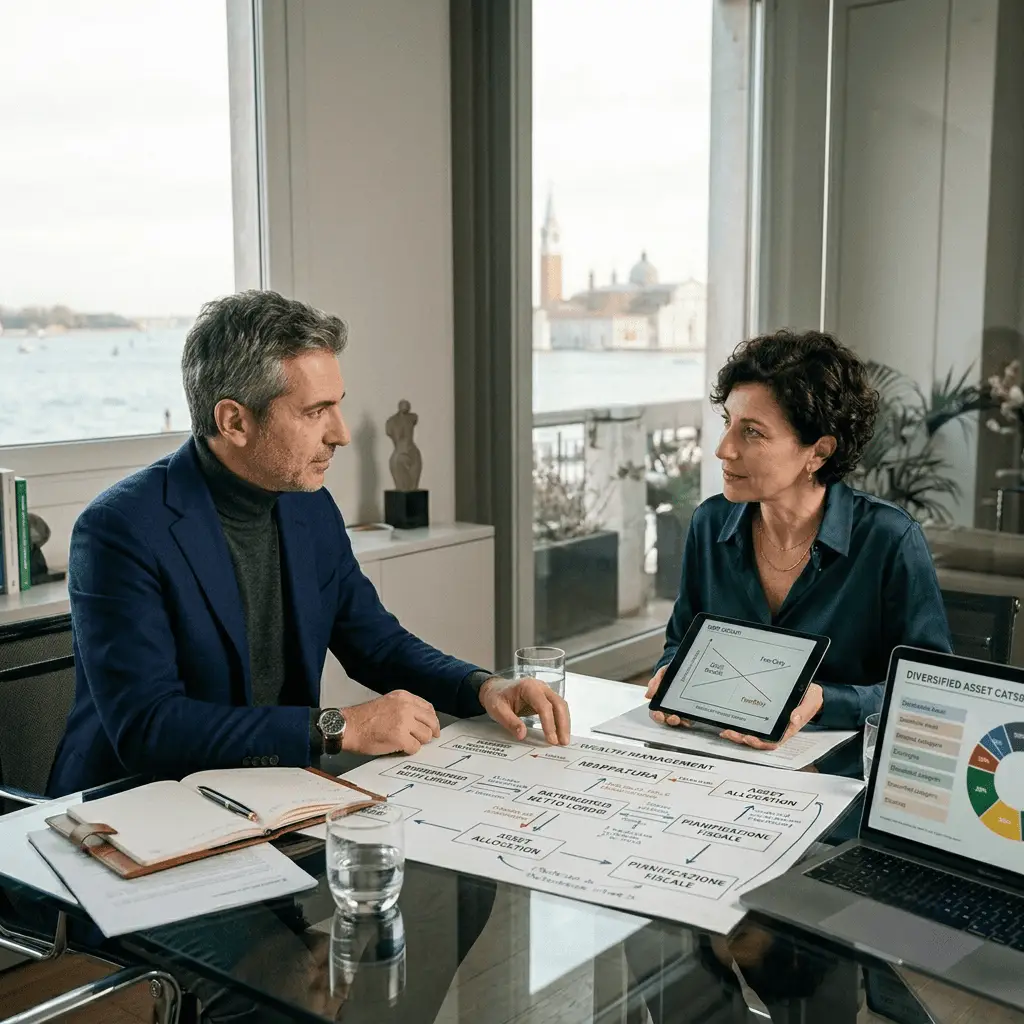
1. Mappatura completa (il punto di partenza)
Prima di fare qualsiasi mossa, devi sapere esattamente cosa hai. Non “più o meno”. Esattamente.
- Conti correnti, depositi (liquidità)
- Investimenti (azioni, ETF, fondi)
- Immobili (valore, mutui, rendita)
- Polizze (vita, invalidità, protezione)
- Debiti (mutui, prestiti, rate)
- Impresa personale (se sei imprenditore: quanto vale il tuo business?)
Questo è il patrimonio netto lordo. Da qui iniziamo.
2. Valutazione del profilo di rischio
Non tutti i patrimoni sono uguali. Un imprenditore che ha il 70% della ricchezza nel suo business ha un profilo di rischio diversissimo da un professionista dipendente con uno stipendio stabile.
La domanda vera è: quanto del tuo patrimonio puoi permetterti di mettere a rischio senza dormire male di notte se il mercato crolla del 20% domani?
La risposta non è una percentuale generica. Dipende dal tuo temperamento, dal tuo orizzonte temporale, dalle tue necessità di liquidità.
3. Asset allocation strategica
Qui entra in gioco la scelta tra strumenti: ETF a basso costo vs fondi attivi, obbligazioni vs azioni, mercati sviluppati vs emergenti.
La ricerca dice una cosa semplice: il 90% della performance dipende dall’asset allocation, non dalla scelta del singolo prodotto.
Eppure la gente spende mesi a discutere se comprare il fondo Fideuram XYZ o il fondo Generali ABC, quando la vera decision è: “Devo avere il 50% in azioni e il 50% in obbligazioni, oppure il 70-30?”
4. Monitoraggio e ribilanciamento
Un portafoglio non è “create and forget”. Se il tuo piano diceva 60-40 (azioni-obbligazioni) e il mercato è salito, potrebbe essersi sbilanciato a 70-30. Serve ribilanciare.
Non ogni mese. Non ogni settimana. Ma almeno una volta l’anno, sistemare la barca.
5. Pianificazione fiscale e successoria
Questo è dove fa davvero la differenza un consulente che pensa a 360°.
- Come intestare gli asset (tuo nome, coniuge, figli, trust, azienda?)
- Quando vendere per staccare minusvalenze e proteggere le plusvalenze
- Come strutturare un’eredità che non crei contenziosi
Non è affrettato. Fatto bene, risparmia decine di migliaia di euro ai tuoi eredi.
Quanto costa la gestione patrimoniale?
Qui scatto la domanda che tutti si fanno: “Mi costa un sacco?”
Dipende dal modello.
Modello 1: Consulenza a commissioni sui prodotti
- Gratis in apparenza
- Ma paghi il 1-3% l’anno in TER nascosti nei fondi
- commissioni di gestione che nessuno ti mostra chiaramente
- Conflitto di interesse: il consulente vuole che compri i prodotti che generano commissioni, non necessariamente i migliori
Modello 2: Consulenza a commissioni + costi impliciti
- Come il modello 1, ma un po’ più trasparente
- Comunque inefficiente perché mescola advisory con distribuzione
Modello 3: Consulenza a fee fisso (come lavoro io)
- Paghi un importo annuale fisso o una percentuale minima (tipicamente 0,5-1% del patrimonio)
- Nessun conflitto di interesse: mi conviene che il tuo portafoglio performi bene, indipendentemente da cosa compri
- Trasparenza totale: vedi esattamente cosa paghi
Il modello fee-only è quasi sempre il più conveniente nel medio-lungo termine.
Certo, spendi soldi visibili. Ma risparmi decine di migliaia in costi impliciti e in decisioni sbagliate.
Domande che dovresti farti adesso
- Ho davvero una strategia patrimoniale, o solo una raccolta di prodotti?
- Chi mi dice se sto perdendo soldi in costi inutili? (Hint: non la banca che vende i prodotti)
- Se mi accadesse qualcosa domani, mia moglie/i miei figli saprebbero come gestire tutto? (Pianificazione successoria: la ignorano il 95% degli italiani)
- Conosco il mio vero profilo di rischio, o ripeto quello che mi disse un consulente 5 anni fa?
Se non sai le risposte, non è tua colpa. È perché il sistema finanziario italiano raramente te le pone.
Il prossimo passo
La gestione del patrimonio non è una decisione veloce. È una conversazione.
Se vuoi capire se c’è spazio di miglioramento nel tuo assetto patrimoniale attuale, puoi richiedermi un’analisi preliminare o contattarmi direttamente. Non un’analisi commerciale (quella dove ti vendono un fondo), ma una vera analisi: cosa funziona, cosa non funziona, dove stai perdendo soldi, dove puoi fare meglio.
I miei clienti spesso mi dicono: “Dovevo farmi questa analisi 5 anni fa.”