
Cos’è il gap previdenziale e perché riguarda tutti
Negli ultimi anni si sente parlare sempre più spesso di gap previdenziale, un termine che può sembrare molto tecnico ma che riguarda ogni lavoratore, indipendentemente dall’età o dalla professione. Con “gap previdenziale” si intende la differenza tra la pensione che percepiremo dall’INPS e il reddito necessario per mantenere l’attuale tenore di vita. In poche parole: è lo scarto tra ciò che serve e ciò che percepirai realmente quando smetteremo di lavorare.
Il sistema pensionistico italiano si basa su un meccanismo contributivo: si riceve in proporzione a quanto si è versato durante la vita lavorativa. Tuttavia, diversi fattori come l’invecchiamento della popolazione, la diminuzione del numero di lavoratori attivi, la maggiore longevità e l’aumento dei lavori flessibili stanno mettendo in crisi questo equilibrio e rendono la pensione pubblica sempre meno sufficiente.
E’ proprio in questo contesto che diventa fondamentale creare una forma di integrazione personale. Il fondo pensione rappresenta la soluzione più efficace per colmare il Gap pensionistico.
Perché esiste il gap previdenziale (cause principali)
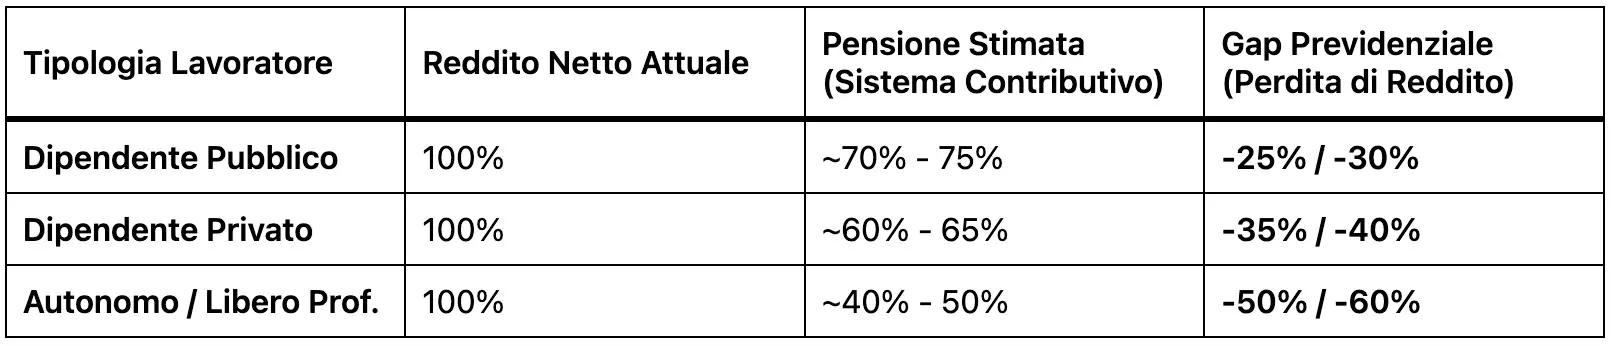
Il gap previdenziale non è un caso isolato, ma una realtà strutturale: l’invecchiamento della popolazione e il passaggio al sistema contributivo (NDC) hanno ridotto drasticamente il valore delle pensioni future. Oggi, una carriera discontinua o un cambio di professione non sono solo variabili lavorative, ma fattori che compromettono direttamente l’ammontare del tuo assegno finale.
Per darti un’idea concreta di ciò che ci dicono le proiezioni attuali, ho riassunto in questa tabella l’impatto stimato sulla capacità di spesa futura:
Inoltre le carriere lavorative sono diventate più discontinue: periodi di lavoro alternati a periodi senza contributi, contratti brevi, cambi frequenti di azienda o professione. Tutto ciò riduce l’ammontare dei contributi effettivamente versati all’INPS, compromettendo l’assegno finale.
Il passaggio al sistema NDC (Notional Defined Contribution), ovvero la pensione calcolata sui contributi effettivamente versati, ha reso il tutto ancora più evidente. Senza contributi costanti e significativi, la pensione tenderà ad essere più bassa rispetto al passato.
Le stesse proiezioni dell’INPS evidenziano che le pensioni future saranno più leggere, soprattutto per i giovani e per i professionisti con carriere autonome. È un trend destinato a intensificarsi negli anni, motivo per cui il gap previdenziale non è destinato a ridursi spontaneamente, anzi: tenderà ad aumentare.
Come capire se avrai un gap previdenziale
Comprendere se si avrà un gap previdenziale è più semplice di quanto sembri. Il primo indicatore da considerare è il reddito attuale: più è elevato, più probabilmente la pensione pubblica coprirà solo una frazione di esso. Il secondo elemento è lo stile di vita che si desidera mantenere: se si punta a una pensione che consenta di vivere serenamente, viaggiare o aiutare la famiglia, è necessario integrare.
Anche l’età e gli anni di contributi accumulati giocano un ruolo importante. Chi ha iniziato a lavorare tardi o ha avuto periodi di inattività ha maggiori probabilità di ritrovarsi con un divario significativo.
Il calcolo della pensione futura è complesso ma esistono simulazioni orientative che permettono di avere una stima della pensione INPS. Queste simulazioni aiutano a capire se l’assegno futuro sarà sufficiente o se è necessario pianificare un’integrazione.
Proprio per questo, nella call to action finale, propongo sempre un check gratuito del gap previdenziale: un’analisi personalizzata che ti permette di capire con precisione come sarà il tuo futuro previdenziale e cosa puoi fare oggi per migliorarlo.
Perché il fondo pensione è lo strumento ideale per colmare il gap
Il fondo pensione è lo strumento più efficace per ridurre o eliminare il gap previdenziale per diverse ragioni. La prima è l’accumulo nel lungo periodo: con versamenti costanti, anche di importo modesto, si possono generare capitali importanti nel corso degli anni. [Scopri come funziona nella guida completa alla tassazione del fondo pensione].
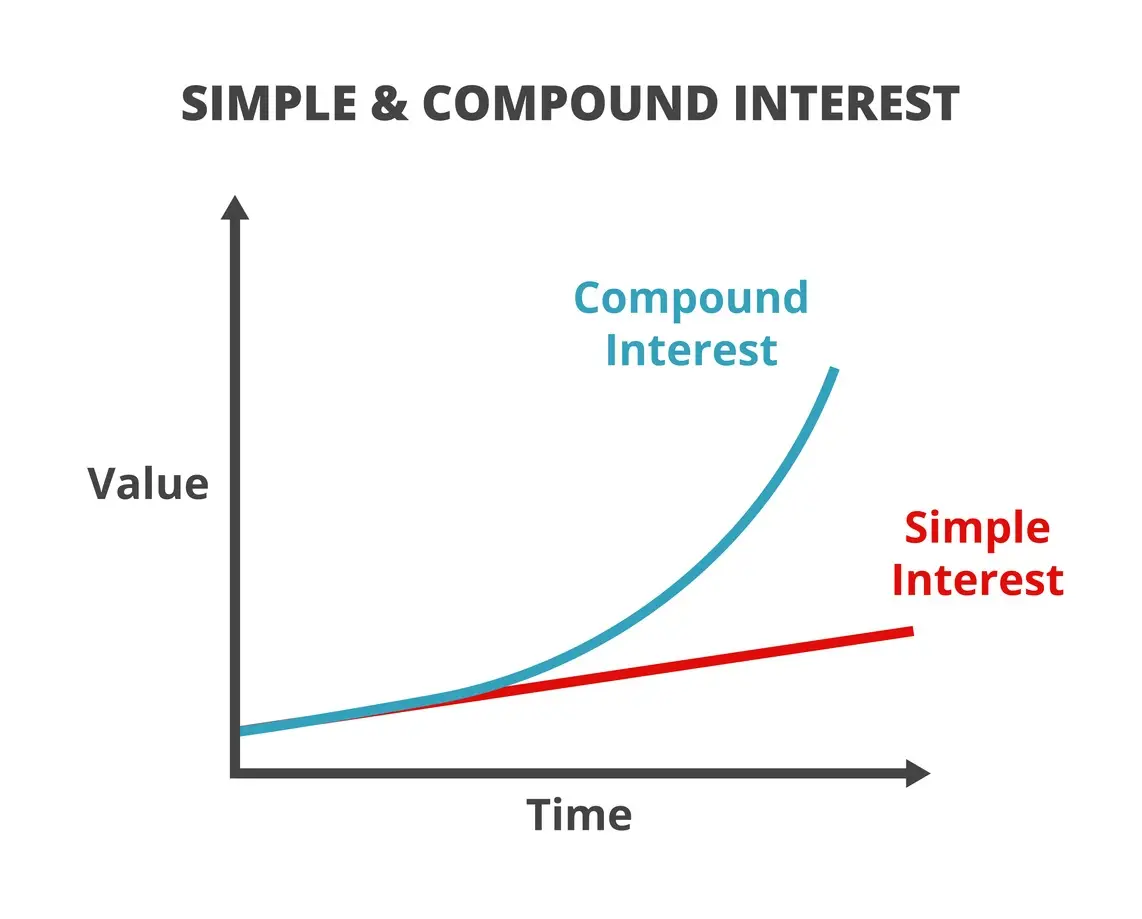
Il secondo vantaggio è il rendimento composto, ovvero la capacità degli interessi di generare ulteriori interessi. Questo effetto, nel lungo termine, ha un impatto straordinario sulla crescita del capitale.
I fondi pensione, inoltre, hanno oneri generalmente più bassi rispetto ai prodotti assicurativi tradizionali. Significa che più soldi restano investiti e lavorano per il partecipante. Altro punto di forza è la flessibilità dei comparti: ogni aderente può scegliere il livello di rischio più adatto alla propria età e alla propria situazione, passando da comparti garantiti a comparti azionari.
Infine è uno strumento migliore rispetto a lasciare il denaro fermo sul conto o investito in strumenti non previdenziali. La liquidità perde valore nel tempo a causa dell’inflazione, mentre gli investimenti non dedicati alla previdenza non hanno gli stessi vantaggi strutturali del fondo pensione fatto per accumulare nel lungo periodo.
Il beneficio fiscale: accelerare la riduzione del gap
Anche se oggi stiamo parlando di come colmare il divario della tua futura pensione, non possiamo ignorare un alleato straordinario: il risparmio fiscale.
Ogni volta che versi nel fondo pensione, lo Stato ti “restituisce” una parte di quei soldi sotto forma di minori tasse. Questo significa che il tuo capitale cresce più velocemente rispetto a qualsiasi altro salvadanaio, perché è come se avessi un motore truccato che corre al posto tuo.
Il vero segreto? Se decidi di reinvestire quel rimborso che ricevi ogni anno, il tuo gap previdenziale si riduce molto più in fretta, grazie a un effetto leva che oggi pochi sfruttano davvero.
Vuoi vedere i numeri in azione? Se vuoi capire esattamente come funzionano questi rimborsi e vedere quanto ti tornerebbe in tasca in base al tuo stipendio, dai un’occhiata qui: Deducibilità Fondo Pensione: la guida completa con esempi pratici.
Gap previdenziale: esempio pratico di riduzione con un fondo pensione
Immaginiamo una persona di 35 o 45 anni che, basandosi su una simulazione, scopre di avere un gap previdenziale rispetto al reddito desiderato in pensione. Questo divario potrebbe essere significativo, soprattutto se la carriera non è stata continua.
Aprire un fondo pensione oggi e iniziare a versare con regolarità permette di sfruttare la forza dell’accumulo. Anche con versamenti non elevati, il tempo diventa l’alleato principale: più anni si ha davanti, più il rendimento composto lavora a favore, riducendo progressivamente lo scarto tra pensione futura e reddito necessario.
Questo è il vero potere del fondo pensione: non serve essere ricchi, serve essere costanti.
Quando iniziare: il momento migliore è oggi
Rimandare la pensione al “me del futuro” è l’errore più comune. In realtà, iniziare oggi è un atto di libertà: prima parti, meno fatica farai. Il tempo, infatti, può fare il lavoro pesante al posto tuo.
Pensa a quanto ti costerebbe accumulare 100.000€ in base a quando decidi di muovere il primo passo:
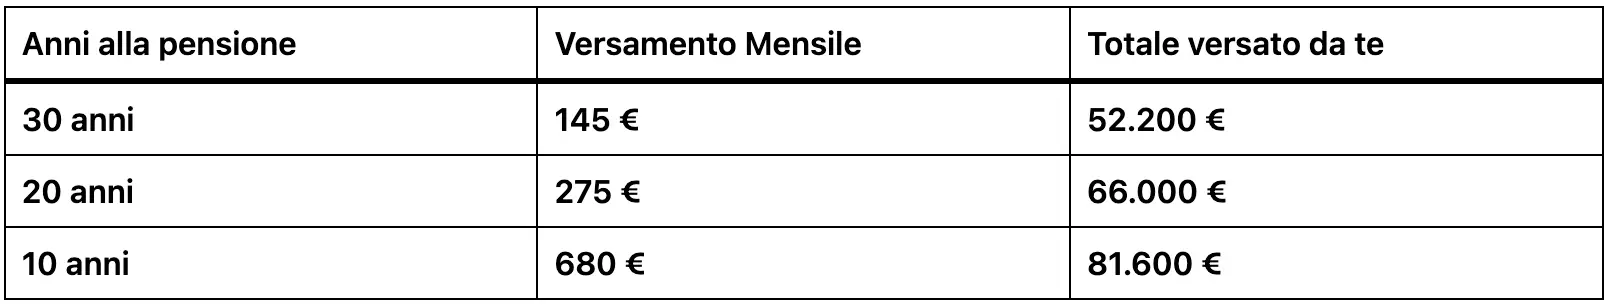
Ipotesi di rendimento medio 4% annuo.
Chi inizia a 37 anni ottiene lo stesso risultato versando quasi 30.000€ in meno di chi aspetta gli ultimi dieci anni. La differenza la mette il mercato, non il tuo stipendio.
Non conta solo quanto versi, ma dove: se sei giovane, punta su comparti dinamici per far crescere il capitale; se sei vicino al traguardo, spostati su soluzioni prudenti per proteggere quanto costruito.
Come scegliere il fondo pensione giusto
La scelta del fondo pensione dipende principalmente da tre fattori: età, profilo di rischio e obiettivi previdenziali. Chi è giovane e ha davanti molti anni può scegliere comparti più dinamici. Chi ha un profilo più prudente o è vicino alla pensione dovrebbe preferire comparti obbligazionari o garantiti.
Il ruolo del consulente finanziario è fondamentale: aiuta a valutare correttamente la situazione personale, la propensione al rischio e la strategia più adatta per ottenere il miglior risultato possibile.
Errori da evitare
Uno degli errori più comuni è versare solo a fine anno. Questo riduce l’effetto del rendimento composto, che lavora meglio con versamenti distribuiti. Un altro errore è cambiare comparto troppo spesso: le scelte impulsive possono compromettere la performance a lungo termine.
C’è poi la paura del rischio, che porta molti a scegliere comparti troppo prudenti anche quando sono giovani. Infine, molti investono in prodotti costosi come i PIP assicurativi, che spesso hanno costi più elevati rispetto ai fondi aperti o negoziali.
Il gap previdenziale non si colma da solo. È una realtà che riguarda tutti e che richiede pianificazione, consapevolezza e strumenti adeguati. Il fondo pensione è, oggi, lo strumento più efficiente per costruire un futuro sereno e per ridurre o eliminare il divario tra reddito attuale e pensione futura.
Se vuoi capire come sarà la tua pensione e quale fondo pensione è più adatto a te, prenota gratuitamente la mia analisi personalizzata del gap previdenziale e il check del fondo pensione ideale per il tuo profilo.
La tua pensione futura si costruisce oggi. Iniziamo insieme.