
Negli ultimi anni un fenomeno demografico sta cambiando profondamente l’economia, il sistema pensionistico e le scelte finanziarie delle famiglie: l’aumento dell’aspettativa di vita. Viviamo più a lungo, ma questo comporta anche una conseguenza importante: le pensioni pubbliche saranno sempre più sotto pressione.
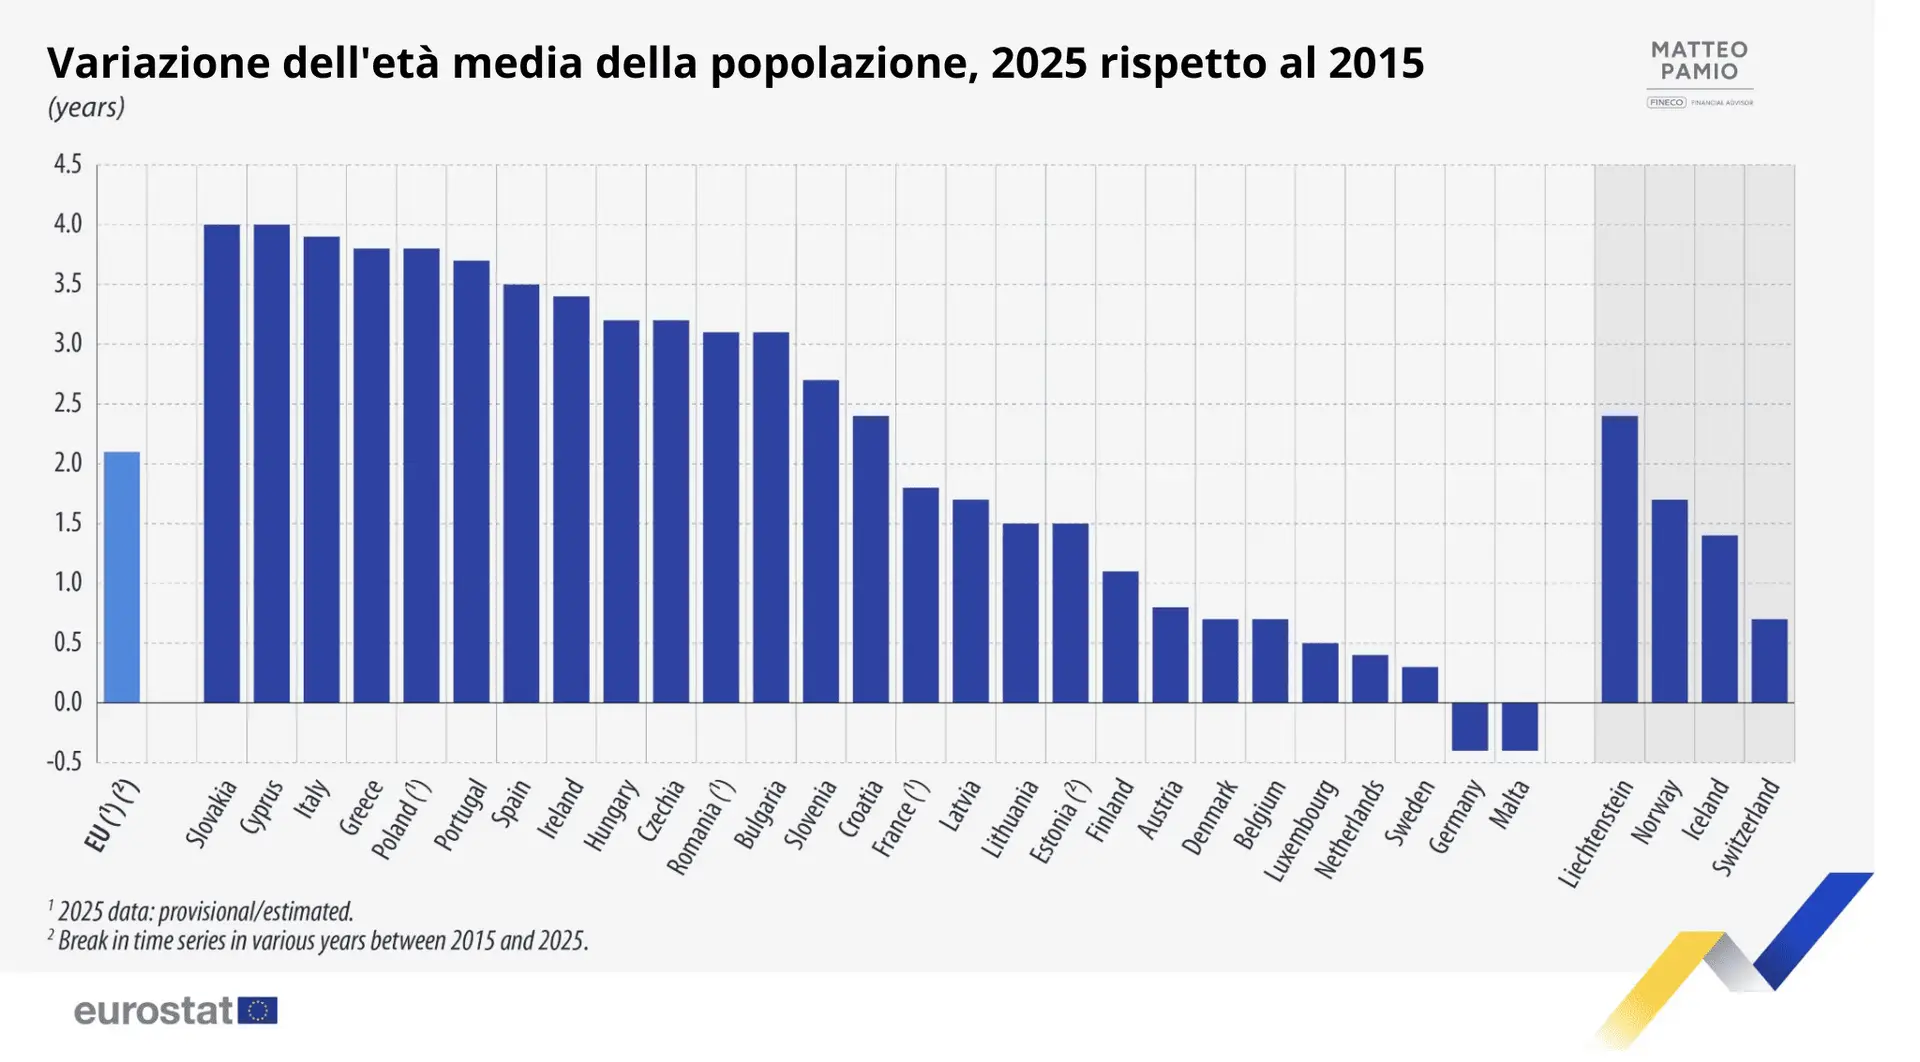
I dati demografici europei mostrano chiaramente questa tendenza. L’età media della popolazione continua ad aumentare in quasi tutti i Paesi dell’Unione Europea. Questo significa che il numero di pensionati cresce più velocemente rispetto al numero di lavoratori attivi che versano contributi.
In questo scenario diventa fondamentale comprendere una cosa: affidarsi esclusivamente alla pensione pubblica potrebbe non essere sufficiente per mantenere il proprio tenore di vita.
Vediamo perché.
L’Europa sta invecchiando (e l’Italia ancora di più)
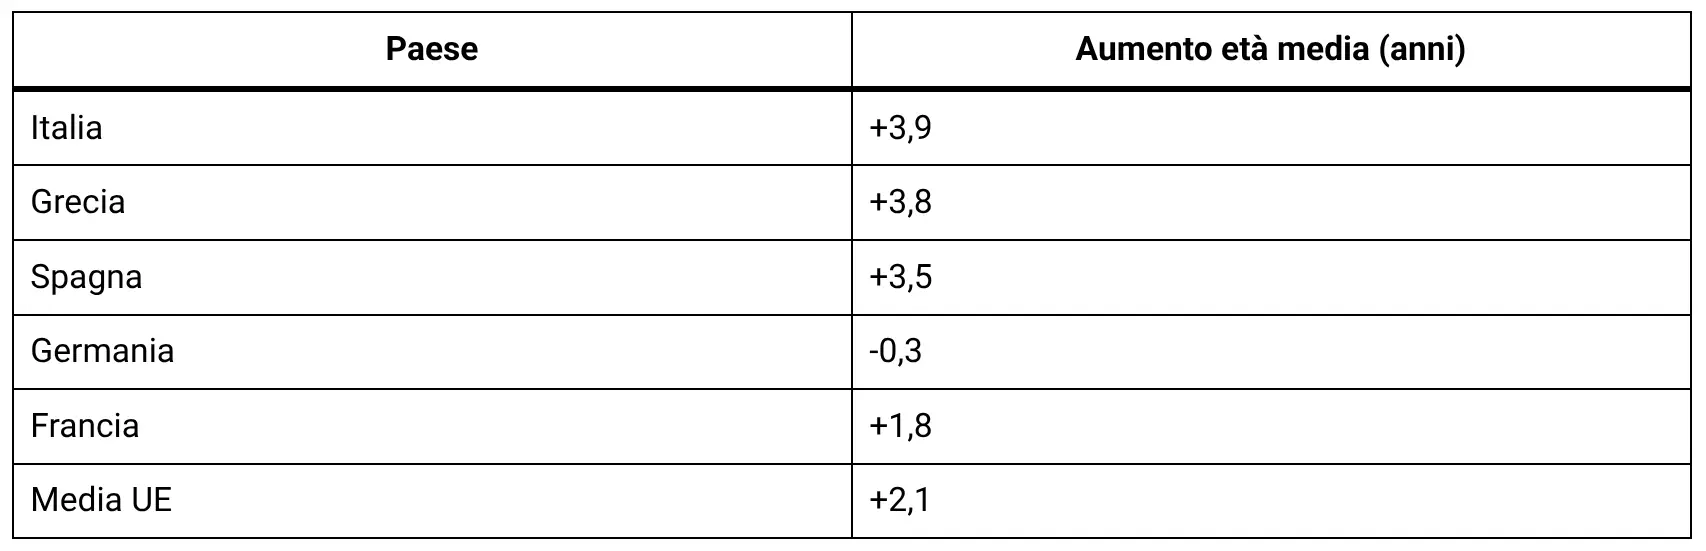
Secondo i dati pubblicati da Eurostat, negli ultimi dieci anni l’età media della popolazione europea è aumentata significativamente. Questo significa che la popolazione sta diventando sempre più anziana.
La tabella seguente riassume l’aumento dell’età media in alcuni Paesi europei tra il 2015 e il 2025.
Fonte: https://ec.europa.eu/eurostat
L’Italia è tra i Paesi con l’invecchiamento più rapido. Questo accade principalmente per tre motivi:
- natalità molto bassa
- aspettativa di vita elevata
- aumento della popolazione anziana
Secondo le proiezioni demografiche dell’ISTAT, nei prossimi decenni il rapporto tra lavoratori e pensionati continuerà a peggiorare.
Viviamo più a lungo: una grande conquista (ma con nuove sfide)
L’aumento della longevità è sicuramente una buona notizia. Significa vivere più anni, con una qualità della vita generalmente migliore rispetto al passato.
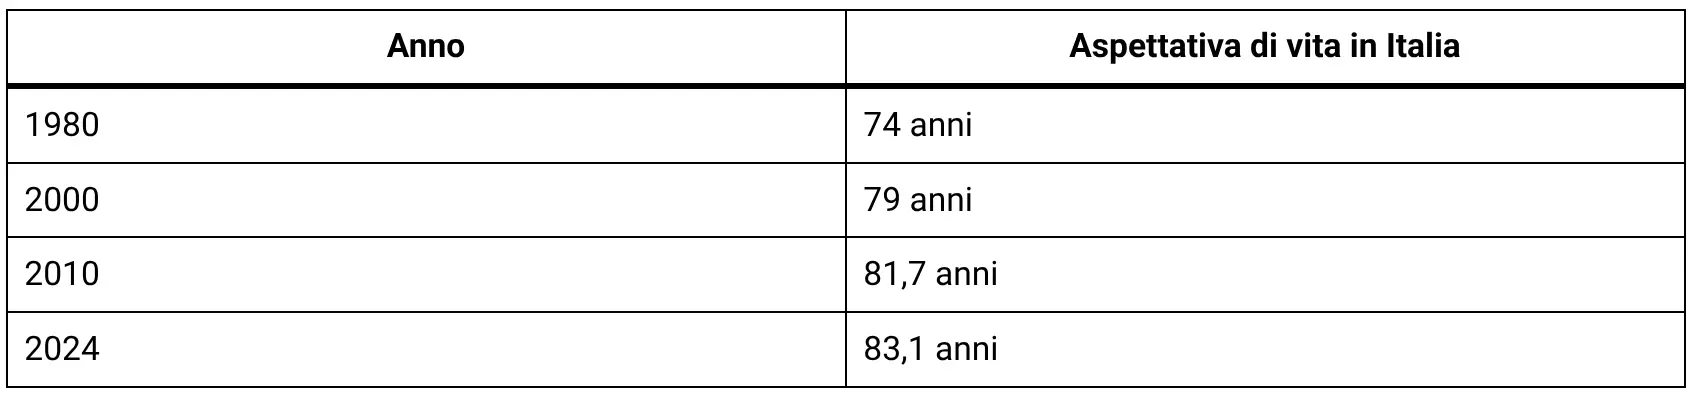
Negli anni ’80 l’aspettativa di vita in Italia era circa 74 anni.
Oggi supera gli 83 anni.
La seguente tabella mostra l’evoluzione dell’aspettativa di vita.
Fonte: https://www.istat.it
Ma vivere più a lungo significa anche dover finanziare molti più anni di pensione.
Se una persona va in pensione a 67 anni e vive fino a 90, dovrà sostenere oltre 20 anni senza reddito da lavoro.
Questo cambia completamente il modo in cui bisogna pianificare il proprio futuro finanziario.
Perché l’età pensionabile continuerà ad aumentare
Il sistema pensionistico italiano è basato su un modello a ripartizione: i contributi dei lavoratori attuali pagano le pensioni di chi è già in pensione.
Quando il numero di pensionati cresce più velocemente dei lavoratori, il sistema entra in difficoltà.
Per questo negli ultimi decenni abbiamo visto numerose riforme:
- riforma Amato
- riforma Dini
- riforma Fornero
Tutte con lo stesso obiettivo: rendere il sistema sostenibile nel lungo periodo.
Secondo molte analisi economiche, nei prossimi anni è probabile che accada una combinazione di questi fattori:
- aumento dell’età pensionabile
- pensioni pubbliche più basse rispetto all’ultimo stipendio
- maggiore responsabilità individuale nella pianificazione previdenziale
Il vero problema: il tasso di sostituzione
Uno degli indicatori più importanti per capire quanto sarà sufficiente la pensione pubblica è il tasso di sostituzione, cioè il rapporto tra la prima pensione e l’ultimo stipendio percepito.
Negli anni ’90 questo valore era spesso superiore al 70-80%.
Oggi le proiezioni sono molto diverse.
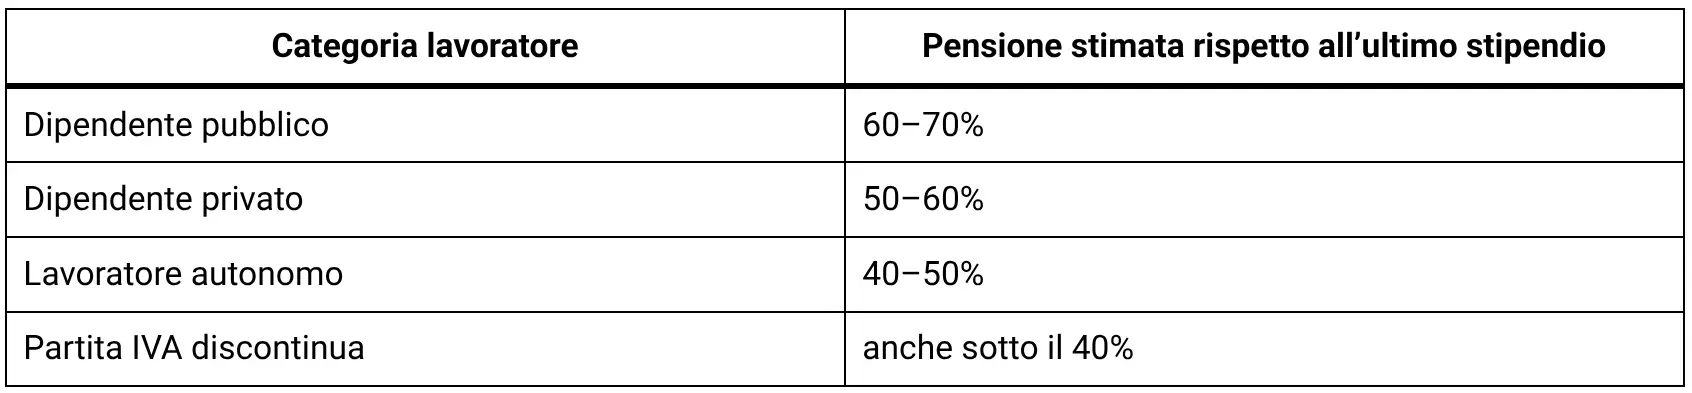
Fonte: elaborazioni su dati OCSE
https://www.oecd.org/pensions/
Questo significa che molte persone potrebbero ritrovarsi con una pensione molto inferiore rispetto al reddito a cui erano abituate.
E considerando che la pensione potrebbe durare 25 o 30 anni, il rischio di perdita del tenore di vita è concreto.
La soluzione: costruire una pensione integrativa
Proprio per questo motivo negli ultimi anni si parla sempre più spesso di previdenza complementare.
Il principale strumento per costruire una pensione integrativa è il fondo pensione.
Si tratta di uno strumento di investimento di lungo periodo progettato proprio per accumulare capitale durante la vita lavorativa e trasformarlo in una rendita pensionistica.
I vantaggi principali sono tre.
1. Benefici fiscali
I versamenti nel fondo pensione sono deducibili fino a 5.164,57 euro l’anno.
Questo significa che una parte dei contributi versati viene recuperata sotto forma di risparmio fiscale.
2. Tassazione agevolata
La tassazione sui rendimenti e sulla pensione finale è generalmente più bassa rispetto agli investimenti tradizionali.
3. Capitalizzazione nel tempo
Grazie all’interesse composto, anche piccoli versamenti costanti nel tempo possono crescere significativamente nel lungo periodo.
Per esempio, versando 150 euro al mese per 30 anni, con un rendimento medio del 4%, si potrebbe accumulare un capitale superiore a 100.000 euro.
Prima inizi, meglio è
Quando si parla di previdenza integrativa, il tempo è il fattore più importante.
Iniziare presto significa:
- investire con maggiore tranquillità
- sfruttare meglio l’interesse composto
- costruire una pensione integrativa più consistente
Anche piccoli importi mensili possono fare una grande differenza nel lungo periodo.
Rimandare, invece, significa dover versare molto di più negli ultimi anni di carriera.
Pianificare oggi per vivere sereni domani
Il messaggio non è che il sistema pensionistico italiano scomparirà.
Ma è realistico pensare che la pensione pubblica da sola difficilmente basterà.
La buona notizia è che oggi esistono strumenti efficaci per pianificare il proprio futuro finanziario.
Una strategia previdenziale ben costruita può aiutarti a:
- mantenere il tuo tenore di vita
- proteggerti dall’incertezza del sistema pensionistico
- affrontare con serenità una vita sempre più lunga
Vuoi capire quanto sarà la tua pensione?
Molte persone non hanno idea di quale sarà la loro pensione futura e scoprirlo troppo tardi può essere un problema.
Per questo motivo offro un check-up previdenziale gratuito, in cui analizziamo insieme:
- la tua situazione contributiva
- la pensione pubblica stimata
- eventuali strategie di previdenza integrativa
👉 Richiedi ora una consulenza gratuita e scopri come costruire una pensione solida e sostenibile nel tempo.
Puoi contattarmi direttamente tramite il sito oppure prenotare un appuntamento per una prima analisi della tua situazione previdenziale.
Il momento migliore per pianificare la pensione è oggi.